2026年10月15日
社員寮の家賃は、導入や見直しを検討する企業にとって、決めておきたい項目のひとつです。
「一般的な家賃はいくらなのか」「従業員にはどの程度負担してもらうのか」と、家賃の設定に迷う人事・総務担当者は少なくありません。
社員寮の家賃を決める際に確認したいのは、他社の平均額だけでなく、税務上の基準となる「賃貸料相当額」です。
水道光熱費などの費用負担や入居条件、立地・設備といった住環境まで整理すると、自社に合った社員寮を検討しやすくなります。
今回は、社員寮・借上げ社宅向けの物件を提案する株式会社日立プロパティアンドサービスが、社員寮の家賃相場の考え方や税務上の基準、家賃を決める際のポイントを解説します。
社員寮の新設や見直しを検討している企業様は、自社の予算と従業員の住環境の両方を踏まえた社員寮の運用方法を整理するために、ぜひお役立てください。
<このコラムを読んだらわかること>
社員寮の使用料(家賃)は企業によって異なりますが、人事院の調査から従業員が実際に負担している金額の目安を確認できます。
なお、本記事で紹介する家賃相場は、人事院が公表している「独身用社宅」の調査結果を参考データとして掲載しています。
人事院の「民間企業の勤務条件(令和6年調査結果)」では、従業員が入居する独身用社宅について、従業員が負担する「平均月額使用料」を企業規模や保有形態別に公表しています。
ここでは、全体と東京都23区内に分けて見ていきましょう。
なお「平均月額使用料」は従業員が負担する金額、「平均月額賃料」は借上げ社宅について企業が契約先へ支払う金額を指します。
人事院の調査によると、従業員が入居する独身用社宅の平均月額使用料は、企業規模全体で自社保有社宅が15,685円、借上げ社宅が19,013円でした。
企業規模別の平均月額使用料は、以下のとおりです。
| 企業規模 |
自社保有社宅 従業員の平均月額使用料 |
借上げ社宅 従業員の平均月額使用料 |
借上げ社宅 企業の平均月額賃料 |
| 規模計 | 15,685円 |
19,013円 |
67,214円 |
| 500人以上 | 14,073円 |
19,142円 |
69,770円 |
| 100人以上 500人未満 |
16,531円 |
18,191円 |
65,664円 |
| 50人以上100人未満 | 15,232円 |
20,837円 |
68,468円 |
〈出典〉 人事院:民間企業の勤務条件(令和6年調査結果)「社宅の平均月額使用料及び平均月額賃料」表10
東京都23区内にある独身用社宅では、企業規模全体の平均月額使用料は、自社保有社宅が14,353円、借上げ社宅が23,256円です。
企業規模別に見ると、以下のような違いがあります。
| 企業規模 |
自社保有社宅 従業員の平均月額使用料 |
借上げ社宅 従業員の平均月額使用料 |
借上げ社宅 企業の平均月額賃料 |
| 規模計 | 14,353円 |
23,256円 |
91,518円 |
| 500人以上 | 14,394円 |
22,168円 |
90,601円 |
| 100人以上 500人未満 |
14,831円 |
23,635円 |
93,371円 |
| 50人以上100人未満 | 13,070円 |
24,092円 |
87,295円 |
〈出典〉 人事院:民間企業の勤務条件(令和6年調査結果)「東京都特別区内の独身用社宅及び世帯用社宅」表14
東京都23区内は、自社保有社宅こそ全体平均を下回るものの、借上げ社宅は使用料・賃料ともに全体平均を上回りました。
借上げ社宅の企業負担額が全体平均より約20,000円高い点を見ると、地域の賃料水準が企業側のコストに直結していると分かります。
株式会社日立プロパティアンドサービスでは、社員寮・借上げ社宅の家賃相場や企業様のニーズを踏まえた物件提案を行っています。
予算や立地、設備などの条件を整理し、従業員の住環境を整備したい企業様は、お気軽にご相談ください。
人事院の調査で確認できる平均月額使用料と、税務上の「賃貸料相当額」は異なるため、それぞれを分けて考えることが大切です。
ここでは、税務上の基準となる賃貸料相当額の考え方を確認します。
賃貸料相当額とは、従業員に社宅や寮を貸す際に、給与として課税されるかどうかを判断する基準となる金額です。
国税庁によると、従業員から1か月当たり賃貸料相当額の50%以上を家賃として受け取っていれば、賃貸料相当額との差額は給与として課税されません。
一方、受け取る家賃が賃貸料相当額の50%未満の場合は、賃貸料相当額と実際に受け取った家賃との差額が給与として課税されます。
また、社員寮を無償で貸した場合は、原則として賃貸料相当額の全額が給与として課税されます。
たとえば、賃貸料相当額が月額10,000円の場合で比較すると、以下のとおりです。
| 従業員から受け取る家賃 | 賃貸料相当額に対する割合 | 給与として課税される金額 |
| 0円 | 0% | 10,000円 |
| 3,000円 | 30% | 7,000円 | 6,000円 | 60% | 0円 |
社員寮の家賃を低く設定する場合は、従業員の負担だけでなく税務上の取り扱いまで確認したうえで金額を決めることが重要です。
〈出典〉 国税庁ウェブサイト:No.2597 使用人に社宅や寮などを貸したとき
賃貸料相当額は、実際の家賃や周辺の賃貸住宅の相場ではなく、固定資産税の課税標準額などをもとに計算します。
従業員に社員寮を貸す場合、以下の3つを合計した金額が1か月当たりの賃貸料相当額です。
計算式に周辺の家賃相場は含まれません。
前章で解説した50%の基準も、あくまでこの計算で求めた賃貸料相当額に対する割合であり、「周辺の家賃相場の半額を従業員から受け取ればよい」という意味ではないため注意が必要です。
なお、この計算方法は会社が所有する社員寮だけでなく、他社から借り上げた物件を従業員へ貸す場合にも適用されます。
借上げの場合は、貸主などから固定資産税の課税標準額を確認する必要があります。
社員寮の家賃を設定するときは、周辺相場と税務上の賃貸料相当額を混同せず、それぞれの目的に応じて確認しましょう。
※上記は従業員に社員寮を貸与する場合の所得税上の取り扱いです。役員に社宅を貸与する場合や、現金で住宅手当を支給する場合、従業員が直接契約した住宅の家賃を会社が負担する場合は取り扱いが異なります。実際の税務上の判断については、税理士や所轄の税務署へご確認ください。
〈出典〉 国税庁ウェブサイト:No.2597 使用人に社宅や寮などを貸したとき
賃貸料相当額を踏まえた使用料の決め方や、社宅規程に定めておきたい項目は以下の記事で詳しく解説しています。
〈関連コラム〉
社宅規程の作り方|記載しておきたい項目と給与課税を避けるポイント
ここでは、社員寮の家賃を設定する際に確認したい以下の4つのポイントを紹介します。
はじめに、社員寮にかかる費用のうち、会社と従業員がそれぞれどこまで負担するのかを決めます。
会社が一定額を負担して残りを従業員から徴収する方法など、負担の決め方は企業によって異なります。
負担割合を決める際は、税務上の取り扱いもあわせて確認しましょう。
また、対象者によって負担額を変える場合は、その条件を明確にしておくことも重要です。
社員寮で決めておきたいのは、家賃だけではありません。
水道光熱費や管理費などを誰が負担するのかも、あらかじめ取り決めが必要です。
家賃が同じでも、これらの費用を会社と従業員のどちらが負担するかによって、毎月の実質的な負担額は変わります。
社員寮の家賃を検討するときは、毎月の金額だけを見るのではなく、入居後に発生する費用まで含めて負担区分を整理することが大切です。
誰が社員寮を利用できるのか、いつまで入居できるのかもあらかじめ決めておきましょう。
たとえば、新入社員や転勤者、単身赴任者などを対象とし、入居できる期間や退去の条件を定める方法があります。
対象者や入居期間が明確になっていれば、企業側は必要な部屋数を把握しやすくなり、社員寮の運用計画を立てる際に役立ちます。
家賃や入居条件、退去などのルールは、社宅規程としてまとめておくことも重要です。
社員寮の家賃を給与から徴収する場合は、徴収方法についても社内ルールを整えておく必要があります。
毎月の家賃をどのように徴収するのか、入居・退去した月の家賃をどう扱うのかなどを事前に決めておくと、担当者と従業員の双方が運用方法を確認しやすくなります。
労働基準法では賃金の全額払いが原則ですが、社宅・寮などの費用を給与から控除する場合は、労働者の過半数で組織する労働組合、または労働者の過半数代表者との書面による協定が必要です。
徴収方法とあわせて、社宅規程などにも明記しておきましょう。
〈出典〉 厚生労働省ホームページ:労働基準法第24条(賃金の支払)について
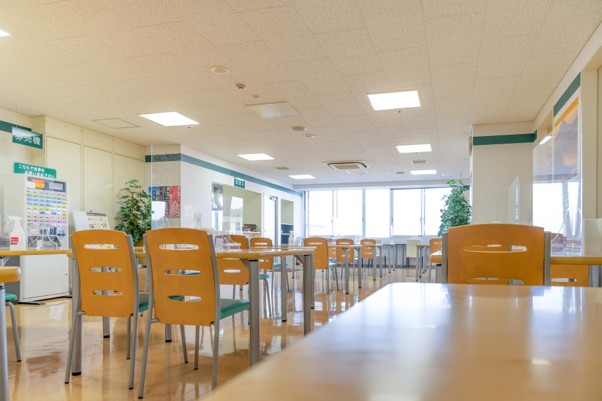
社員寮の物件を選ぶ際は、実際に入居する従業員が生活しやすい住環境が整っているか確認することが大切です。
企業の予算と従業員のニーズを整理したうえで、立地や設備、生活を支えるサービスなどを比較しましょう。
社員寮は、企業側の予算だけでなく、実際に生活する従業員のニーズも踏まえて選ぶことが重要です。
社員寮の物件を探す際に確認したい条件は、主に以下の6つです。
たとえば、家賃が予算内に収まっていても、勤務先までの移動に時間がかかれば、従業員の通勤負担は大きくなります。
一方、すべての設備やサービスを充実させようとすると、企業側の費用負担は増えていきます。
そのため、予算の上限を決めるだけでなく、従業員にどのような住環境を提供したいのかを整理して物件を選ぶことがポイントです。
転勤者や新入社員の住まいを用意する場合は、家具・家電付きマンションも選択肢のひとつです。
必要な家具・家電が備え付けられた物件であれば、企業側が個別に購入・設置する負担を抑えられます。
株式会社日立プロパティアンドサービスでは、急な転勤にも対応しやすく、短期から長期まで利用できる家具・家電付き賃貸マンションをご紹介しています。
家具付き借上げ社宅の導入方法や確認しておきたいポイントについては、以下のコラムも参考にしてください。
〈関連コラム〉
借上げ社宅に家具は必要?家具付き借上げ社宅のメリット・デメリットと企業の導入ポイント
従業員の生活面まで支えたいなら、食事付きや管理人常駐の物件も選択肢に入ります。
社員寮を選ぶ際は、家賃の安さだけで判断せず、予算・立地・設備・従業員の生活を総合的に確認し、自社に必要な条件を整理することが大切です。
株式会社日立プロパティアンドサービスでは、社員寮・借上げ社宅の家賃相場や企業様のニーズを踏まえた物件提案を行っています。
予算や立地、設備などの条件を整理し、従業員の住環境を整備したい企業様は、お気軽にご相談ください。
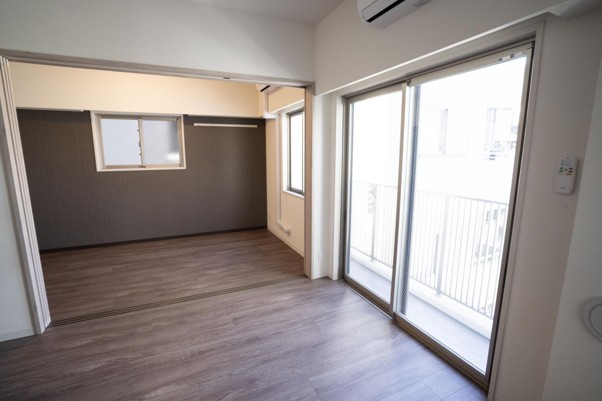
社員寮の家賃は、一度決めたまま運用を続けるのではなく、周辺の家賃や利用状況、企業の住居制度が変わったタイミングで見直すことが大切です。
家賃だけに注目するのではなく、現在の社員寮が従業員のニーズや企業の運用方針に合っているかもあわせて確認しましょう。
周辺の家賃相場や社員寮の利用状況に変化があった場合は、現在の家賃設定を確認するタイミングです。
たとえば、周辺の家賃相場が変化した場合は、一般の賃貸住宅の家賃相場と現在の家賃を比較し、バランスを確認します。
なお、税務上の取り扱いについては、周辺相場ではなく賃貸料相当額を基準に確認します。
また、入居率の変化や利用する従業員層にも目を向けましょう。
新入社員だけでなく、転勤者や単身赴任者の利用が増えるなど、入居者の状況が変われば、社員寮に求められる立地や間取り、設備なども変化します。
家賃とあわせて入居率や利用者のニーズを確認すると、現在の社員寮を今後どのように運用するか検討しやすくなります。
自社保有の社員寮の運用を見直す場合は、家賃の変更だけでなく、従業員へ住居を提供する方法から整理することも選択肢のひとつです。
現在の社員寮を継続するほか、必要な戸数を借上げ物件で確保したり、社員寮と借上げ物件を併用したりする方法があります。
とくに、空室が増えている場合や建物の老朽化が進んでいる場合は、今後必要となる戸数や維持管理の状況を整理したうえで、社員寮の運用方法を検討することが大切です。
社員寮を保有し続けるか検討している企業様は、以下の記事も参考にしてください。
〈関連コラム〉
ここでは、社員寮の家賃に関して企業の担当者から寄せられるよくある質問に回答します。
A. 社員寮の入居・退去月の寮費については、自社の社宅規程や借上げ物件の契約内容などを確認したうえで、取り扱いを決めておくことが大切です。
一般の賃貸住宅では、入居・退去月の家賃を日割りで計算する場合もあれば、契約内容によって月単位で精算する場合もあります。
社員寮についても、月の途中で入居・退去した場合の寮費をどのように扱うのかをあらかじめ定め、従業員が確認できるよう社宅規程などに明記しておきましょう。
A. 社員寮として従業員へ住宅を貸し付けた場合、従業員から受け取る使用料は、原則として消費税の非課税対象です。
国税庁は、会社が従業員へ社宅・社員寮を貸し付ける場合、従業員から徴収する使用料は住宅の貸し付けとして非課税になるとしています。
ただし、契約内容や利用方法によって取り扱いが異なる場合があるため、個別の判断は税理士や税務署へ確認しましょう。
A. 社員寮は企業が従業員へ提供する住居の総称であり、借上げ社宅はその提供方法の一つです。
社員寮とは、企業が従業員へ提供する住居を指します。
自社で所有する物件に限らず、企業が賃貸物件を借りて従業員へ提供するケースも社員寮と呼ばれています。
一方の「借上げ社宅」は、企業が賃貸物件を借り上げ、従業員へ提供する方式を指す言葉です。
そのため、借上げ物件を社員寮として運用することもあります。
株式会社日立プロパティアンドサービスでは、社員寮・単身者向けマンションについて、1棟単位やフロア単位などでの「まとめ借り」にも対応しています。
社員寮を検討する際は、必要な戸数や利用期間、予算などを整理し、自社に合った物件の確保方法を選ぶことが大切です。
今回は、社員寮の家賃相場の考え方や税務上の基準、家賃を決める際に整理したいポイントについて解説しました。
社員寮の家賃は企業や物件の条件によって異なるため、家賃相場だけでなく、税務上の「賃貸料相当額」も確認することが大切です。
また、家賃以外の費用負担や入居条件を明確にし、予算・立地・設備などを含めて従業員の住環境を検討する必要があります。
社員寮の新設や見直しを進める際は、企業の運用方針と従業員のニーズを整理し、自社に適した住環境を整えていきましょう。
株式会社日立プロパティアンドサービスでは、社員寮・借上げ社宅の家賃相場や企業様のニーズを踏まえた物件提案を行っています。
予算や立地、設備などの条件を整理し、従業員の住環境を整備したい企業様は、お気軽にご相談ください。


 お問い合わせ